Ile emerytury naprawdę dostaniesz? Kalkulacja dla 20 i 25 lat pracy
Emerytura w Anglii
Wielu Polaków w UK żyje w przekonaniu, że sam fakt dopracowania do wieku emerytalnego gwarantuje im pełną stawkę od państwa. To błąd. Brytyjski system jest bezwzględny – liczy się każdy pojedynczy rok opłacania składek National Insurance. Ponieważ do pełnej New State Pension wymagane jest 35 lat, osoby z krótszym stażem otrzymają proporcjonalnie mniejsze kwoty.
Jak będzie wyglądać rzeczywistość finansowa w lutym 2030 roku dla kogoś, kto przepracował na Wyspach dwie dekady?
- Wariant 1: Staż 20 lat w UK
Osoba z takim stażem otrzyma dokładnie 20/35 pełnej stawki. Przy prognozowanej na luty 2030 roku kwocie około £267 tygodniowo, Twoja emerytura wyniesie ok. £152,50 tygodniowo (ok. £7 930 rocznie).
Plusy: Taka kwota znajduje się bezpiecznie poniżej progu podatkowego (£12 570), więc jeśli to Twój jedyny dochód w UK, nie zapłacisz ani pensa podatku.
Minusy: Ponad 150 funtów tygodniowo przy brytyjskich kosztach życia to kwota na granicy ubóstwa. - Wariant 2: Staż 25 lat w UK
W tym scenariuszu wypracowane zostanie 25/35 pełnej kwoty. Przełoży się to na ok. £190,70 tygodniowo (ok. £9 915 rocznie).
Wciąż daje to bezpieczny margines do limitu kwoty wolnej od podatku (zostaje około £2 655 wolnego limitu na rok). Jeśli posiadasz niewielką emeryturę pracowniczą (Workplace Pension), z której wypłacisz do £220 miesięcznie, również zmieścisz się w kwocie wolnej.
Każdy rok „wstecz”, którego nie dopilnowałeś, kosztuje Cię w nowym systemie około £7,60 tygodniowo (blisko £400 rocznie) straty na emeryturze do końca życia.
1. Ile kosztuje dokupienie roku składkowego?
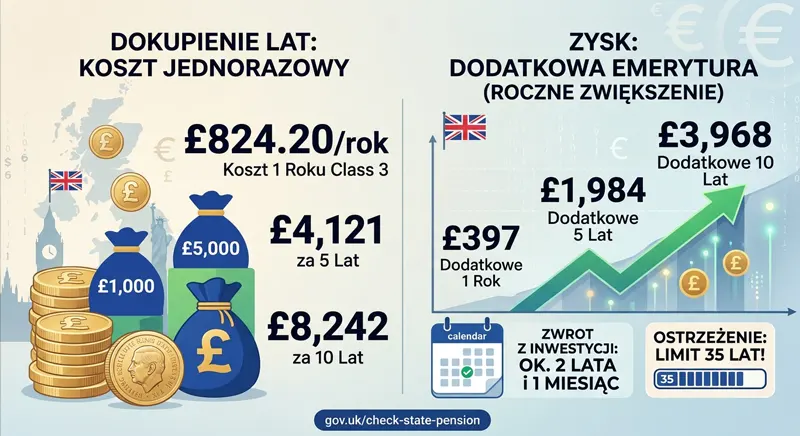
- Koszt 1 roku (stawka standardowa): wynosi obecnie £824,20 (jest to stawka £15,85 tygodniowo).
- Koszt za 5 lat: £4 121
- Koszt za 10 lat: £8 242
Uwaga: Lata sprzed 2019 roku mogą być odrobinę tańsze, ponieważ HMRC nalicza stawkę z roku, którego dotyczy luka.
2. Ile zyskujesz na emeryturze?
Każdy dokupiony rok zwiększa Twoją przyszłą emeryturę o dokładnie 1/35 pełnej stawki.
Zakładając prognozowaną stawkę na luty 2030 rok (ok. £267 tygodniowo):
- 1 dodatkowy rok zwiększa emeryturę o ok. £7,63 tygodniowo (~£397 rocznie).
- 5 dodatkowych lat zwiększa emeryturę o ok. £38,15 tygodniowo (~£1 984 rocznie).
- 10 dodatkowych lat zwiększa emeryturę o ok. £76,30 tygodniowo (~£3 968 rocznie).
3. Bilans zysków i strat: Czy to się opłaca?
Tak, to jedna z najbardziej opłacalnych inwestycji długoterminowych w UK. Zwrot z inwestycji następuje błyskawicznie.
Tabela zwrotu z inwestycji (ROI)
| Liczba dokupionych lat | Koszt zakupu (wydatek jednorazowy) | Dodatkowy roczny zysk na emeryturze | Czas do pełnego zwrotu z inwestycji |
|---|---|---|---|
| 1 rok | £824,20 | ~£397 | Ok. 2 lata i 1 miesiąc |
| 5 lat | £4 121,00 | ~£1 984 | Ok. 2 lata i 1 miesiąc |
| 10 lat | £8 242,00 | ~£3 968 | Ok. 2 lata i 1 miesiąc |
Wnioski: Już w trzecim roku pobierania emerytury jesteś „na plusie”. Jeśli po przejściu na emeryturę w lutym 2030 roku będziesz żyć dłużej niż do wiosny 2032 roku, każdy kolejny rok to czysty zysk wygenerowany z dokupionych lat.
4. Pułapka, na którą musisz uważać (Ważne!)
Zanim przelejesz pieniądze do HMRC, musisz sprawdzić dwie rzeczy:
- Maksymalny limit 35 lat: Jeśli masz już wypracowane np. 32 lata pracy, a dokupisz 5 lat, to zapłacisz za 5, ale system zaliczy Ci tylko 3 (do limitu 35). Za pozostałe 2 lata rząd nie zwróci Ci pieniędzy.
- Podatek dochodowy (Fiscal Drag): Jeśli dokupienie lat sprawi, że Twoja łączna emerytura (State Pension + Workplace Pension) mocno przekroczy próg £12 570 rocznie, od zysku zapłacisz 20% podatku. Wtedy czas zwrotu z inwestycji wydłuży się do około 2,5 roku (co nadal jest świetnym wynikiem).
Jak sprawdzić, których lat składkowych ci brakuje?
Aby sprawdzić, które dokładnie lata na Twoim koncie ubezpieczeniowym w Wielkiej Brytanii są puste (czyli brakuje w nich pełnych składek na National Insurance), musisz zweryfikować swoją National Insurance record na oficjalnej stronie rządowej gov.uk.
Krok 1: Przejdź na odpowiednią stronę gov.uk
- Wejdź na oficjalną stronę rządową: gov.uk/check-national-insurance-record.
- Kliknij zielony przycisk „Start now”.
Krok 2: Zaloguj się przez Government Gateway
- System poprosi Cię o zalogowanie za pomocą Government Gateway user ID oraz hasła.
- Po wpisaniu danych otrzymasz kod dostępu (najczęściej SMS-em na powiązany numer telefonu), który musisz przepisać na stronie.
Jeśli nie masz jeszcze konta Government Gateway, kliknij opcję „Create sign in details” i postępuj zgodnie z instrukcjami, aby je założyć (będziesz potrzebować m.in. swojego numeru National Insurance).
Krok 3: Wybierz sekcję historii składek
- Po pomyślnym zalogowaniu trafisz na stronę główną swojego konta osobistego.
- Zobaczysz tam podsumowanie swoich składek. Kliknij w odnośnik „View history” (Zobacz historię) lub „National Insurance record”.
Krok 4: Zlokalizuj puste lata (Gap years)
- Na ekranie wyświetli się lista wszystkich lat podatkowych w Wielkiej Brytanii (rok podatkowy trwa od 6 kwietnia do 5 kwietnia kolejnego roku kalendarzowego).
- Przewijaj listę w dół. Każdy rok będzie miał jedno z dwóch oznaczeń:
- Full year – oznacza, że rok jest zaliczony i składki są pełne.
- Year is not full – to są Twoje puste lata. Przy tych latach zobaczysz informację, że występują w nich luki w składkach („You have a shortfall”).
Krok 5: Sprawdź szczegóły i koszt dokupienia brakujących lat
- Przy każdym roku oznaczonym jako „Year is not full” kliknij przycisk „View details” (Zobacz szczegóły).
- Rozwinie się szczegółowa informacja, z której dowiesz się:
- Ile dokładnie tygodni składek brakuje Ci w tym konkretnym roku.
- Do kiedy (dokładna data) masz czas, aby dobrowolnie opłacić ten rok (tzw. Voluntary Contributions).
- Jaki jest dokładny koszt (w funtach), aby ten konkretny rok „dokupić” i zmienić jego status na pełny.
Tags: Emerytura w Anglii, Emerytura w UK